Beim Kauf oder Verkauf von Betriebsgrundstücken kann die steuerliche Behandlung von Solar- und Photovoltaikanlagen eine wichtige Rolle spielen. Entscheidend ist, ob die Anlage als Gebäudebestandteil, Zubehör oder wesentlicher Bestandteil des Grundstücks gilt.
Zu der Frage, ob beim Erwerb eines Grundstücks der Kaufpreisanteil für Solar- bzw. Photovoltaikanlagen in die grunderwerbsteuerliche Gegenleistung einzubeziehen ist, nimmt das Niedersächsische Finanzministerium wie folgt Stellung (Az. S 4503-018):
Solaranlagen nutzen die Sonnenenergie zur Wärmegewinnung und dienen vor allem zur Erwärmung von Wasser für sanitäre Zwecke oder der Raumheizung, meist zur Ergänzung der bereits vorhandenen Wärmeversorgung.
Daher werden sie regelmäßig als Gebäudebestandteile betrachtet. Der auf die Solaranlage entfallende Kaufpreisanteil zählt zur grunderwerbsteuerlichen Gegenleistung.
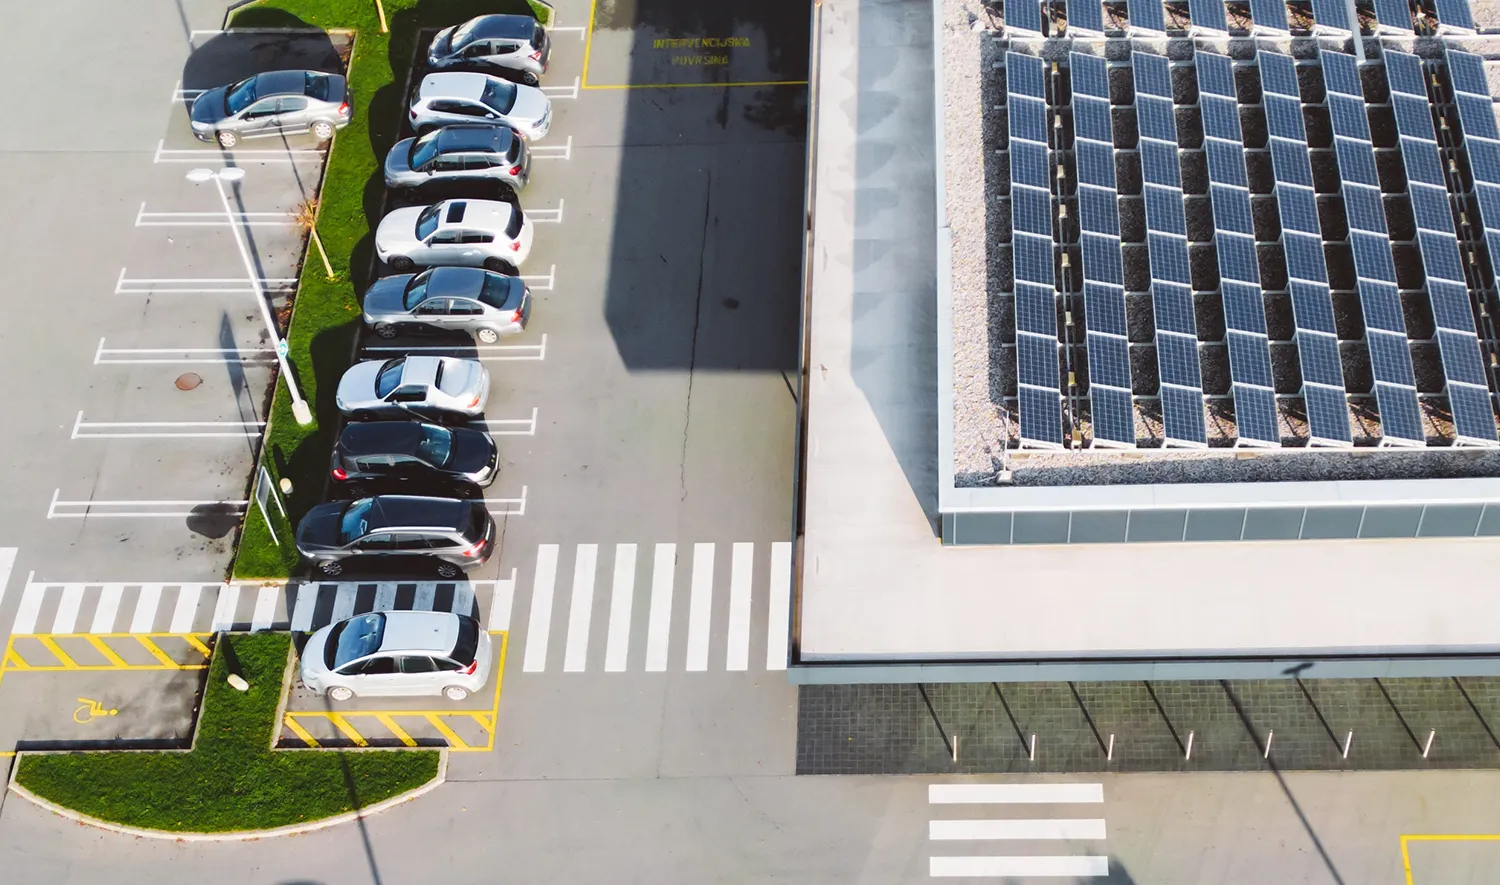
Photovoltaikanlagen hingegen erzeugen durch Sonnenenergie Strom, der in das allgemeine Netz eingespeist wird. Wenn Photovoltaikanlagen als Aufdachanlagen konzipiert sind, stellen sie unabhängig davon, ob sie der Versorgung des Grundstücks oder auch der Energieerzeugung und Einspeisung in öffentliche Energienetze dienen, Zubehör des Grundstücks dar. Das auf sie gezahlte Entgelt gehört daher nicht zur grunderwerbsteuerlichen Gegenleistung.
Photovoltaikanlagen, die stattdessen als Ersatz für eine erforderliche Dacheindeckung (z. B. mit Ziegeln oder Schiefer) oder als Teil einer Fassade (z. B. anstelle von Fassadenelementen oder Glasscheiben) installiert werden (dach- oder fassadenintegrierte Photovoltaikanlagen), gelten als wesentlicher Bestandteil des Grundstücks und sind daher bei der grunderwerbsteuerlichen Gegenleistung – auch bei vollständiger oder teilweiser Einspeisung in öffentliche Energienetze – vollständig bei der Grunderwerbsteuer zu berücksichtigen.